7
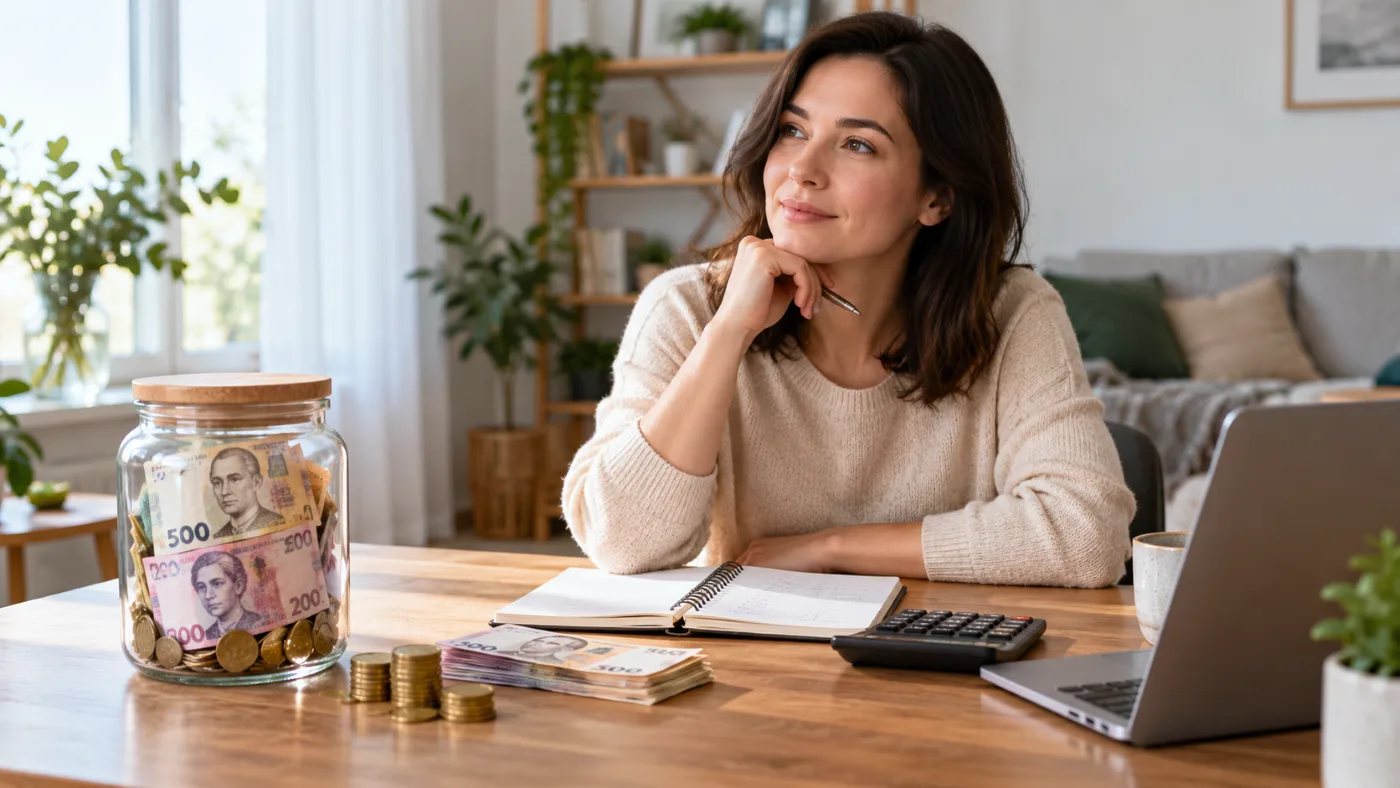
Щоб фінансова подушка безпеки справді допомогла у складній ситуації, під час її формування потрібно врахувати кілька важливих критеріїв.
Фінансова подушка безпеки — це особистий стабілізаційний фонд, у якому зберігаються гроші на непередбачувані випадки. Вони стануть у пригоді, якщо людина раптово втратить роботу, захворіє або буде змушена терміново переїхати. Тоді можна буде взяти необхідну суму із заощаджень і не доведеться виживати на останні гроші.
Головне питання завжди полягає в тому, яким має бути розмір такої подушки. Зазвичай рекомендують мати запас у розмірі від 3 до 12 місячних зарплат. Але це надто великий діапазон: для людини, яка заробляє 30 тисяч гривень, він становитиме від 90 до 360 тисяч гривень.
Річ у тім, що ніхто не визначить оптимальний розмір фінансової подушки замість вас, адже все залежить від життєвих обставин, які в кожного свої. Ось кілька чинників, які варто враховувати під час розрахунків.
1. Витрати
Цей пункт у списку перший, оскільки він є основним. Щоб розрахувати розмір фінансової подушки, потрібно розуміти, скільки ви витрачаєте щомісяця. Причому в ідеалі варто визначити витрати хоча б у двох варіантах:
- Базовий. Включає лише ті витрати, від яких неможливо відмовитися: харчування, комунальні платежі, проїзд.
- Розширений. Передбачає не лише базові потреби, а й деякі додаткові покупки та розваги.
Залежно від доходів можна орієнтуватися на перший або другий рівень витрат. Накопичити фінансову подушку, виходячи з базових потреб, буде простіше, але розширений варіант забезпечить більше свободи.
2. Швидкість пошуку роботи
Від того, у якій сфері та на якій посаді працює людина, залежить, наскільки швидко вона зможе знайти нову роботу в разі звільнення.
Умовний IT-фахівець або будівельник можуть мати попит на ринку праці й навряд чи надовго залишаться без роботи. А ось перекладач із тагальської мови, найімовірніше, витратить на пошуки більше часу, якщо тільки раптом не почнеться активне торговельне співробітництво з Філіппінами.
Рядовий працівник зазвичай може швидше знайти роботу, ніж керівник, адже вакансій для звичайного персоналу більше. Тридцятирічний фахівець із досвідом роботи нерідко має більше шансів отримати пропозицію від роботодавця, ніж спеціаліст передпенсійного віку або вчорашній випускник університету.
Отже, що довше, за вашими розрахунками, доведеться шукати нову роботу, то більшою має бути фінансова подушка безпеки.
3. Стабільність доходу
Якщо гроші надходять регулярно, а їхню суму можна впевнено прогнозувати, фінансова подушка може бути меншою. Натомість люди, чиї доходи постійно коливаються, наприклад фрилансери, підприємці або сезонні працівники, ризикують залишитися без грошей просто тому, що місяць виявився невдалим.
4. Інші джерела грошей
Фінансова подушка — це гроші, які мають бути під рукою та доступні будь-якої миті. Водночас у вас можуть бути й інші заощадження, наприклад довгострокові інвестиції, з яких складніше швидко вивести кошти. Але якщо такі активи є, резервний фонд потенційно може бути меншим.
5. Інфляція та зростання цін
Навіть найкращий експерт не зможе точно передбачити, якими будуть ціни через рік. Однак ризик їхнього зростання потрібно враховувати під час формування фінансової подушки безпеки та своєчасно переглядати її розмір.
Адже сума, якої ще вчора вистачало на комфортне життя, згодом може не покривати навіть базових витрат.
6. Ризики
Непередбачувані обставини тому й називаються непередбачуваними, що можуть трапитися з кожним. Ось тільки ймовірність їхнього виникнення різна.
Наприклад, здорова людина зазвичай має менший ризик значних витрат на лікування, ніж людина з хронічним прогресуючим захворюванням. Автомобілісту можуть знадобитися гроші на відновлення машини після аварії, а пішоходу — ні. Бездітній родині не потрібно враховувати всі можливі непередбачувані витрати, пов’язані з дітьми, а сім’ї з дітьми — обов’язково.
Тому, у кого батьки молоді та працюють, із меншою ймовірністю доведеться допомагати їм фінансово, ніж людині, чиї батьки вже на пенсії.
Що вищі ризики, то більшою має бути фінансова подушка безпеки на випадок, якщо кілька проблем виникнуть одночасно.
7. Психологічний комфорт
Цей чинник суб’єктивний, але важливий. Якщо вам спокійніше мати запас грошей не на три, а, наприклад, на шість місяців, варто прагнути накопичити саме таку суму.
Завдяки цьому ви не відчуватимете постійної тривоги, а життя стане спокійнішим і приємнішим. Принаймні завдяки усвідомленню того, що ви завчасно подбали про свою фінансову безпеку.